Domain ihre-unterstützung.de kaufen?
Wir ziehen mit dem Projekt
ihre-unterstützung.de um.
Sind Sie am Kauf der Domain
ihre-unterstützung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-unterstützung.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsschutz und Unfallverhütung - Gesetzliche Unfallversicherung und ihre Träger, Taschenbuch von Kirsten Oltmer, GRIN, 978-3-640-66754-3Arbeitsschutz Und Unfallverhütung - Gesetzliche Unfallversicherung Und Ihre Träger, Taschenbuch Von Kirsten Oltmer, Grin, 978-3-640-66754-3, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebliche Weiterbildung im demografischen Wandel. Mentoring als generationenübergreifende Begleitung und Unterstützung, Taschenbuch von StefanieBetriebliche Weiterbildung Im Demografischen Wandel. Mentoring Als Generationenübergreifende Begleitung Und Unterstützung, Taschenbuch Von Stefanie Rausch, Grin, 978-3-668-04477-7, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Messbare Versorgungsqualität durch vergleichende Qualitätsanalyse bei Partnern der optimierten Zusammenarbeit in der gesetzlichen Unfallversicherung,Messbare Versorgungsqualität Durch Vergleichende Qualitätsanalyse Bei Partnern Der Optimierten Zusammenarbeit In Der Gesetzlichen Unfallversicherung, Taschenbuch Von Markus Kasper, Grin, 978-3-346-22573-3, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Arbeitsschutz und Unfallverhütung - Gesetzliche Unfallversicherung und ihre Träger, Taschenbuch von Kirsten Oltmer, GRIN, 978-3-640-66754-3Arbeitsschutz Und Unfallverhütung - Gesetzliche Unfallversicherung Und Ihre Träger, Taschenbuch Von Kirsten Oltmer, Grin, 978-3-640-66754-3, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebliche Weiterbildung im demografischen Wandel. Mentoring als generationenübergreifende Begleitung und Unterstützung, Taschenbuch von StefanieBetriebliche Weiterbildung Im Demografischen Wandel. Mentoring Als Generationenübergreifende Begleitung Und Unterstützung, Taschenbuch Von Stefanie Rausch, Grin, 978-3-668-04477-7, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Fußgewölbe-Stützbandagen: Komfort und Unterstützung für Ihre Füße MFußgewölbe-Stützbandagen in Schwarz für optimalen Komfort und Unterstützung. Ideal bei Plattfüßen, Senkfüßen und zur Reduzierung von Fußschmerzen. Mit X-förmigen Bändern und Klettverschluss für sicheren Halt. Erleben Sie unvergleichlichen Komfort und Unterstützung mit unseren Fußgewölbe-Stützbandagen. Diese Bandagen wurden speziell entwickelt, um die natürliche Form Ihres Fußes zu unterstützen und Schmerzen im Fußgewölbe zu lindern. Sie sind ideal für Menschen mit Plattfüßen, Senkfüßen oder anderen Fußproblemen. Das atmungsaktive Material sorgt für ein angenehmes Tragegefühl, auch bei längeren Aktivitäten. Die Bandagen können in verschiedenen Schuhtypen getragen werden, wie z.B. Sportschuhen, Freizeitschuhen oder sogar Arbeitsschuhen. Sie bieten eine sanfte, aber effektive Unterstützung, die Ihnen hilft, den ganzen Tag aktiv und schmerzfrei zu bleiben. Die X-förmigen elastischen Bänder bieten zusätzlichen Halt und Stabilität, ohne die Bewegungsfreiheit einzuschränken. Das Klettverschluss-System ermöglicht eine individuelle Anpassung an Ihre Fußform und sorgt für einen sicheren Sitz. Investieren Sie in Ihre Fußgesundheit und genießen Sie den Komfort und die Unterstützung, die unsere Fußgewölbe-Stützbandagen bieten. Sie werden den Unterschied sofort spüren und Ihre Füße werden es Ihnen danken. Unsere Fußgewölbe-Stützbandagen sind nicht nur bequem, sondern auch äußerst vielseitig. Sie können sie beim Sport, bei der Arbeit oder einfach im Alltag tragen. Sie sind ideal für Menschen, die viel stehen oder gehen müssen, da sie die Belastung auf die Füße reduzieren und die Körperhaltung verbessern. Die Bandagen sind leicht und unauffällig und passen problemlos in die meisten Schuhe. Sie können sie auch unter Socken tragen, um zusätzlichen Komfort zu gewährleisten. Das hochwertige Material ist strapazierfähig und pflegeleicht. Die Bandagen können einfach von Hand gewaschen werden und sind schnell wieder einsatzbereit. Sie sind eine kostengünstige und effektive Lösung für Fußschmerzen und bieten eine langfristige Unterstützung für Ihre Fußgesundheit. Egal, ob Sie unter Plattfüßen, Senkfüßen oder einfach nur müden Füßen leiden, unsere Fußgewölbe-Stützbandagen sind die perfekte Wahl für Sie. Die Fußgewölbe-Stützbandagen sind aus hochwertigen Materialien gefertigt, die für Komfort und Langlebigkeit sorgen. Die Kombination aus TPE, OK-Gewebe, Polyester und SBR bietet eine optimale Balance zwischen Unterstützung und Flexibilität. Das atmungsaktive Material sorgt für eine gute Belüftung und verhindert übermäßiges Schwitzen. Die X-förmigen elastischen Bänder sind besonders strapazierfähig und bieten einen sicheren Halt. Der Klettverschluss ist einfach zu bedienen und ermöglicht eine individuelle Anpassung an Ihre Fußform. Die Bandagen sind in zwei Größen erhältlich (M und L), um eine optimale Passform zu gewährleisten. Sie sind eine Investition in Ihre Fußgesundheit, die sich langfristig auszahlt. Mit unseren Fußgewölbe-Stützbandagen können Sie Ihre Füße optimal...20,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
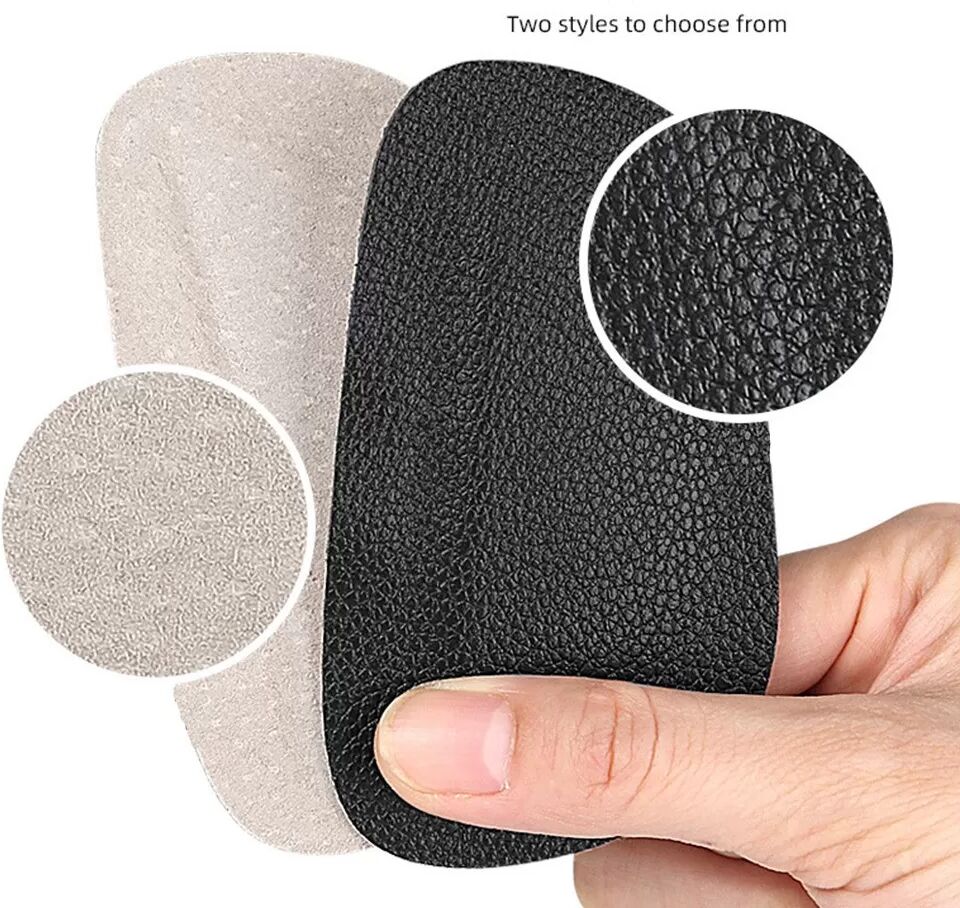
INF Schweinsleder Fußgewölbestütze - Aprikosenfarben: Komfort und Unterstützung für Ihre FüßeAprikosenfarbene Fußgewölbestütze aus Schweinsleder mit Latex für Komfort und Unterstützung. Geeignet für Sportschuhe, Lederschuhe, Stiefel und Sandalen. Bietet Fußgewölbeunterstützung und gleicht die Belastung aus. Länge: 10cm. Die Schweinsleder Fußgewölbestütze in Aprikosenfarben bietet eine hervorragende Unterstützung für das Fußgewölbe und hilft, den Druck gleichmäßig zu verteilen. Sie ist ideal für Personen mit Plattfüßen oder Senkfüßen, da sie das Fußgewölbe anhebt und stabilisiert. Dies kann dazu beitragen, Schmerzen in den Füßen, Knien und im Rücken zu reduzieren. Das hochwertige Schweinsleder sorgt für ein angenehmes Tragegefühl und eine gute Atmungsaktivität, wodurch die Füße trocken und komfortabel bleiben. Die integrierte Latexschaumschicht bietet zusätzliche Dämpfung und Stoßabsorption, was besonders bei längeren Steh- oder Gehzeiten von Vorteil ist. Die selbstklebende Rückseite ermöglicht eine einfache und sichere Befestigung in verschiedenen Schuhtypen wie Sportschuhen, Lederschuhen, Stiefeln, Sandalen, Freizeitschuhen, warmen Schuhen, Stoffschuhen, Arbeitsschuhen und Hausschuhen. Diese Fußgewölbestützen sind eine ausgezeichnete Wahl für alle, die ihren Füßen etwas Gutes tun und ihren Komfort im Alltag verbessern möchten. Sie sind besonders nützlich für Menschen, die viel Zeit auf den Beinen verbringen oder unter Fußbeschwerden leiden. Die aprikosenfarbene Optik sorgt zudem für eine dezente und ansprechende Ästhetik in Ihren Schuhen. Diese Fußgewölbestützen aus Schweinsleder sind nicht nur komfortabel, sondern auch äußerst vielseitig einsetzbar. Sie können in einer Vielzahl von Schuhtypen verwendet werden, um den Komfort und die Unterstützung zu verbessern. Egal, ob Sie Sportschuhe für das Training, Lederschuhe für das Büro oder Stiefel für den Winter tragen, diese Einlagen passen sich problemlos an und bieten zusätzlichen Halt. Die Latexschaumschicht sorgt für eine angenehme Dämpfung und reduziert die Belastung der Füße, was besonders bei langen Arbeitstagen oder ausgedehnten Spaziergängen von Vorteil ist. Die selbstklebende Rückseite gewährleistet einen sicheren Halt in den Schuhen, ohne zu verrutschen. Dies ist besonders wichtig, um Blasen und Reibung zu vermeiden. Die aprikosenfarbene Optik ist dezent und unauffällig, sodass die Einlagen in fast allen Schuhen getragen werden können, ohne das Erscheinungsbild zu beeinträchtigen. Diese Fußgewölbestützen sind eine ideale Lösung für alle, die unter Fußschmerzen leiden oder einfach nur ihren Komfort in den Schuhen verbessern möchten. Sie sind leicht zu reinigen und zu pflegen, was ihre Lebensdauer verlängert und sie zu einer lohnenden Investition macht. Die Schweinsleder Fußgewölbestütze in Aprikosenfarben ist eine ausgezeichnete Wahl für alle, die Wert auf Komfort, Unterstützung und Hygiene legen. Das Schweinsleder ist atmungsaktiv und feuchtigkeitsableitend, was dazu beiträgt, die Füße trocken und komfortabel zu halten. Dies ist besonders wichtig, um die Bildung von Bakterien und...7,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.